

فروش اقساطی آنلاین؛ راهنمای کامل راهاندازی و افزایش فروش بدون فشار نقدی

اگر بهدنبال راهی هستید که مشتریانتان بدون فشار مالی فوری بتوانند خرید کنند و در عین حال جریان نقدی کسبوکارتان پایدار بماند، فروش اقساطی آنلاین دقیقاً همان ابزاری است که باید جدی بگیرید. بسیاری از کسبوکارهای ایرانی هنوز تصور میکنند اقساط فقط برای فروش حضوری یا بانکهاست، در حالی که امروز پلتفرمهای دیجیتال امکان پیادهسازی کامل این مدل را با حداقل ریسک فراهم کردهاند.
در این راهنمای جامع، همه چیز را درباره فروش اقساطی آنلاین از تعریف و مزایا گرفته تا مراحل راهاندازی، انتخاب پلتفرم، مدیریت ریسک و نکات حقوقی بررسی میکنیم. هدف این است که بعد از خواندن این مطلب بتوانید با اطمینان تصمیم بگیرید آیا این مدل برای کسبوکار شما مناسب است یا نه و چگونه آن را اجرایی کنید.
فروش اقساطی آنلاین چیست و چرا اهمیت دارد؟
فروش اقساطی آنلاین به مدلی گفته میشود که در آن مشتری میتواند محصول یا خدمت مورد نظر خود را از طریق وبسایت یا اپلیکیشن خریداری کند و مبلغ آن را در چند قسط مشخص و برنامهریزیشده پرداخت نماید، بدون اینکه نیاز به حضور فیزیکی در فروشگاه یا مراجعه به بانک داشته باشد. این مدل ترکیبی از تجارت الکترونیک و تسهیلات مالی است و امروز یکی از مهمترین ابزارهای افزایش فروش در بازارهای رقابتی محسوب میشود.
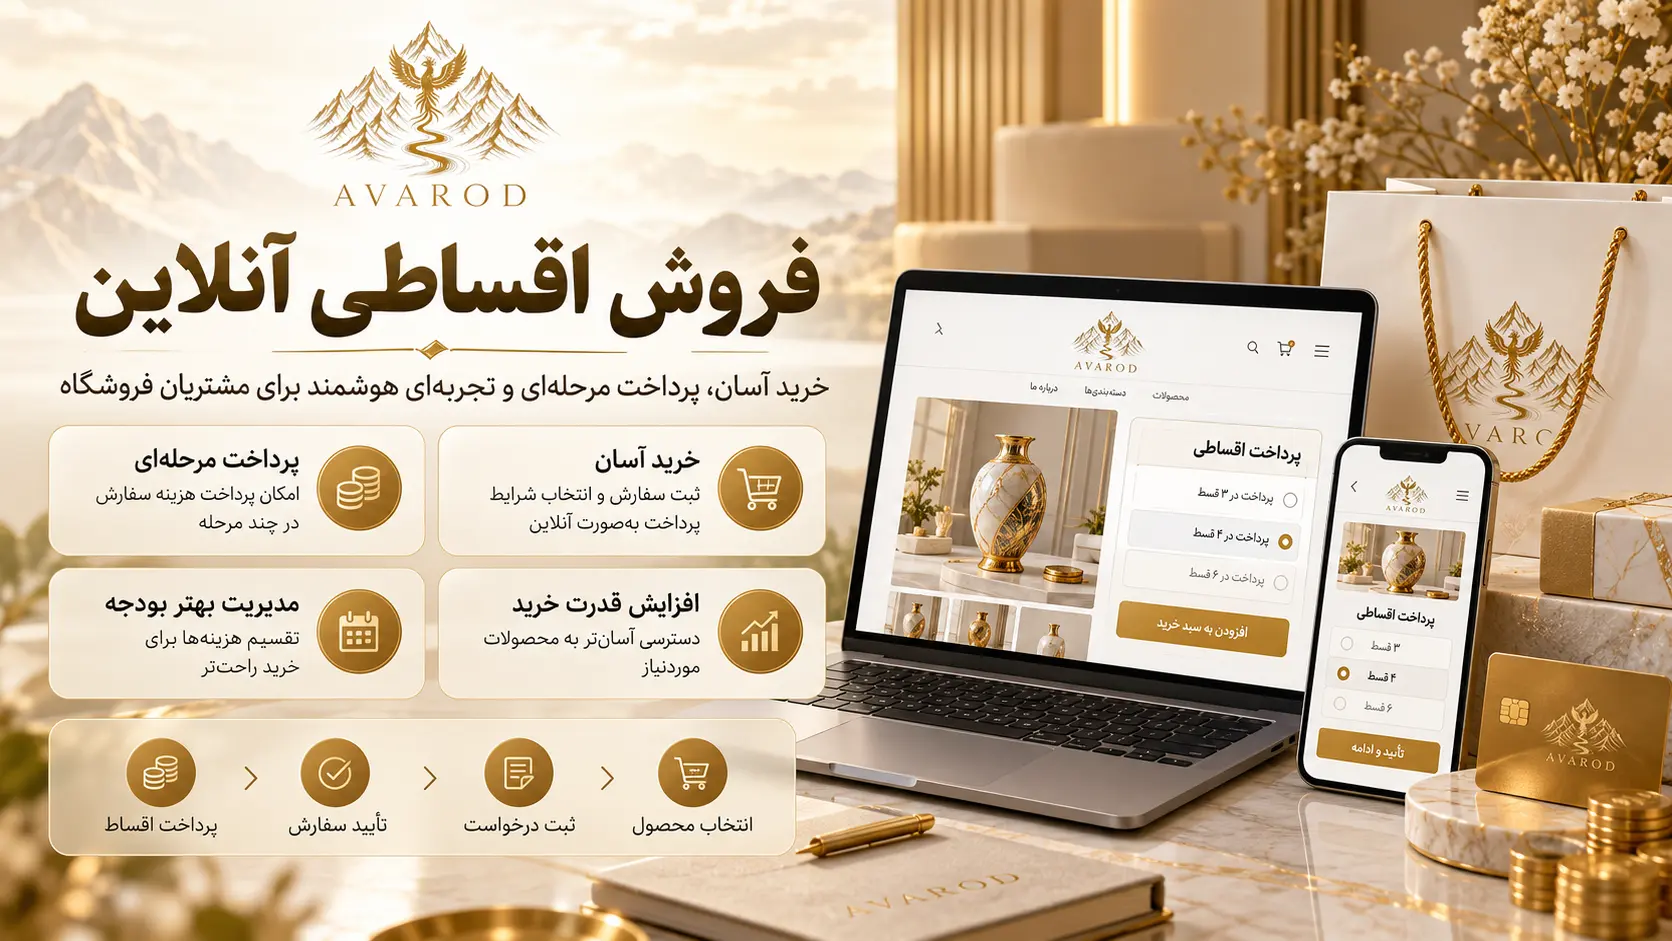
اهمیت فروش اقساطی آنلاین در شرایط اقتصادی فعلی ایران دوچندان شده است. قدرت خرید بسیاری از خانوارها کاهش یافته و خرید نقدی کالاهای با ارزش متوسط و بالا برای بخش قابلتوجهی از مشتریان دشوار شده است. در چنین فضایی، کسبوکاری که امکان خرید اقساطی فراهم کند، عملاً دامنه مشتریان بالقوه خود را گسترش میدهد و مانع از دست رفتن فروش بهخاطر محدودیت نقدینگی مشتری میشود.
تفاوت اصلی فروش اقساطی آنلاین با مدلهای سنتی در سرعت، شفافیت و مقیاسپذیری آن است. در روش سنتی، مشتری باید به شعبه مراجعه کند، مدارک ارائه دهد و منتظر تأیید بماند. در مدل آنلاین، فرآیند اعتبارسنجی، تأیید و عقد قرارداد میتواند در چند دقیقه یا حداکثر چند ساعت انجام شود. این سرعت هم برای مشتری جذاب است و هم برای کسبوکار که میخواهد نرخ تبدیل را بالا نگه دارد.
مزایای فروش اقساطی آنلاین برای کسبوکارها
اولین و واضحترین مزیت فروش اقساطی آنلاین، افزایش حجم فروش است. وقتی مشتری بتواند هزینه را به چند بخش تقسیم کند، آستانه تصمیمگیری خرید پایین میآید و بسیاری از کسانی که قبلاً به خاطر قیمت منصرف میشدند، حالا خرید میکنند. این افزایش فروش معمولاً در دستههای کالایی با قیمت متوسط به بالا بیشتر دیده میشود.
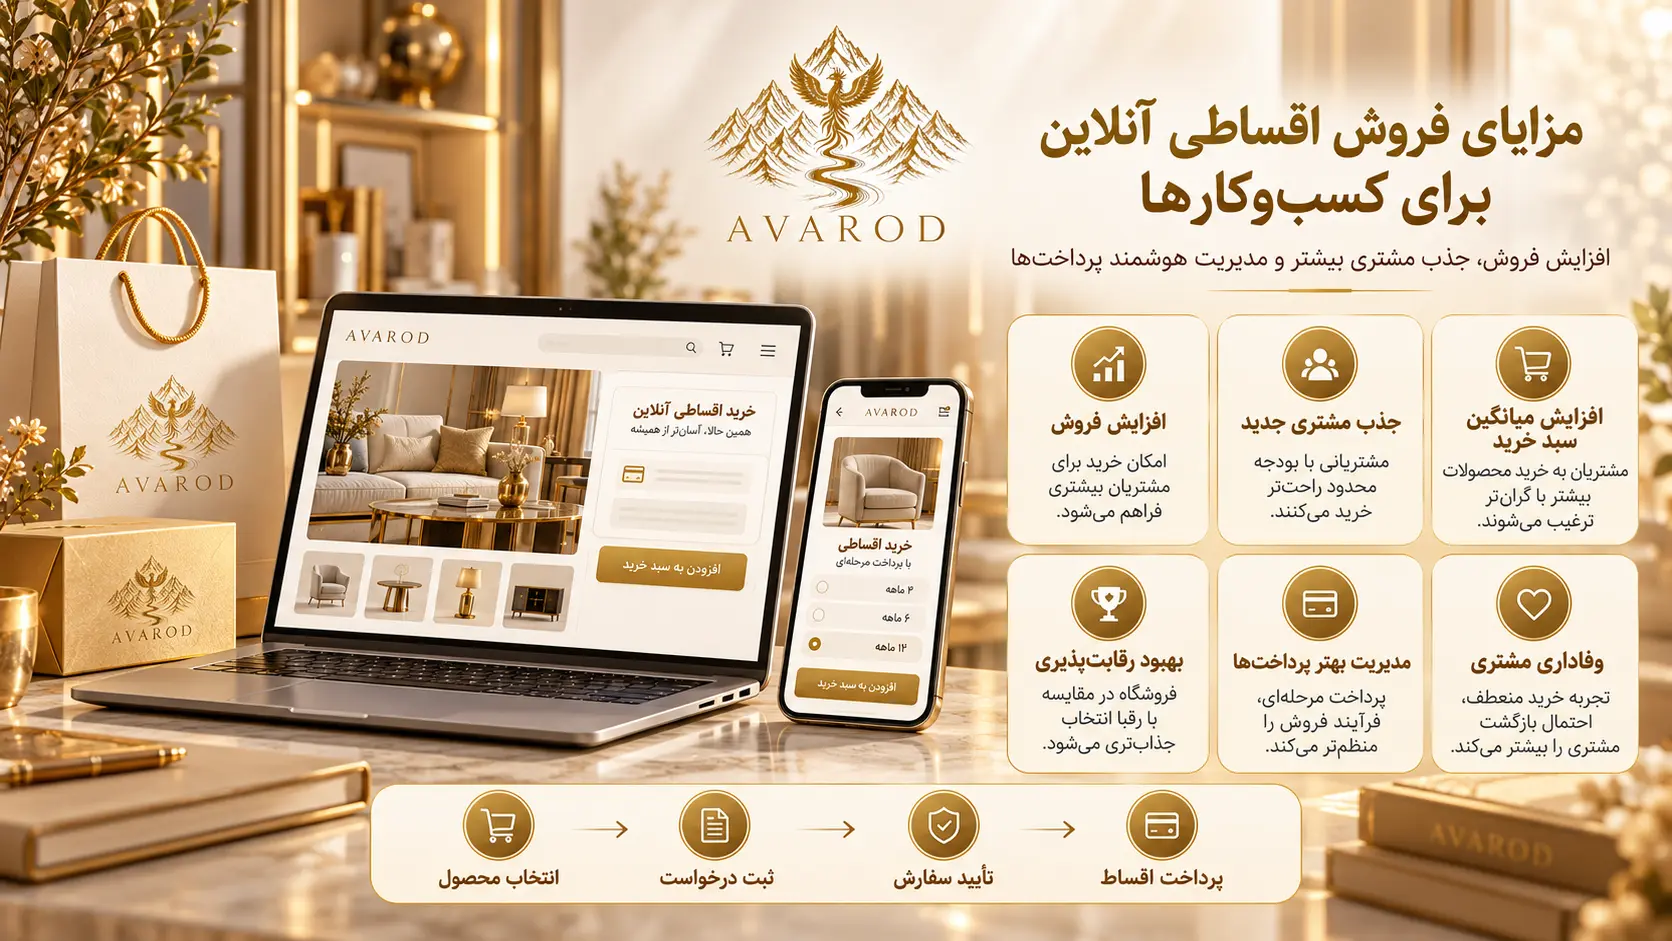
مزیت دوم، بهبود جریان نقدی پیشبینیپذیر است. اگرچه پول بهصورت یکجا وارد حساب نمیشود، اما اقساط منظم ماهانه یا فصلی به کسبوکار کمک میکند برنامهریزی مالی دقیقتری داشته باشد. بسیاری از پلتفرمهای فروش اقساطی آنلاین امکان تنزیل یا فروش مطالبات را هم فراهم میکنند تا کسبوکار در صورت نیاز بتواند نقدینگی فوری بهدست آورد.
سومین مزیت، افزایش وفاداری و تکرار خرید است. مشتریانی که تجربه خرید اقساطی راحت و بدون دردسر داشته باشند، احتمال بازگشتشان بیشتر است. علاوه بر این، دادههای حاصل از رفتار پرداخت مشتریان اقساطی میتواند برای بخشبندی مخاطب و طراحی پیشنهادهای شخصیسازیشده استفاده شود. در نهایت، ارائه فروش اقساطی آنلاین بهعنوان یک ویژگی متمایزکننده، جایگاه برند را در ذهن مشتری ارتقا میدهد و پیام «ما به توان خرید شما احترام میگذاریم» را منتقل میکند.
فروش اقساطی آنلاین از نگاه مشتری
از دید مشتری، فروش اقساطی آنلاین یعنی امکان خرید چیزی که الان به آن نیاز دارد بدون اینکه مجبور باشد تمام پول را یکجا بپردازد. این موضوع بهویژه برای کالاهای ضروری مانند لوازم خانگی، گوشی، لپتاپ، مبلمان یا حتی خدمات آموزشی و درمانی اهمیت پیدا میکند. مشتری احساس میکند کنترل بیشتری روی بودجه ماهانه خود دارد و میتواند برنامهریزی مالی شخصیاش را حفظ کند.
شفافیت شرایط هم نقش کلیدی دارد. مشتریانی که با فروش اقساطی آنلاین مواجه میشوند، انتظار دارند مبلغ هر قسط، تعداد اقساط، کارمزد احتمالی و عواقب تأخیر بهصورت کاملاً واضح قبل از نهایی کردن خرید نمایش داده شود. هرگونه ابهام در این مرحله میتواند اعتماد را از بین ببرد و مشتری را منصرف کند. بنابراین کسبوکارهایی که در ارائه اطلاعات شفاف و قابل فهم موفق باشند، نرخ تکمیل خرید بالاتری خواهند داشت.
علاوه بر این، تجربه کاربری فرآیند درخواست و تأیید اقساط بسیار مهم است. اگر مشتری مجبور باشد مدارک زیادی آپلود کند یا روزها منتظر تأیید بماند، جذابیت فروش اقساطی آنلاین از بین میرود. بهترین تجربهها آنهایی هستند که با حداقل اطلاعات اولیه (مانند کد ملی و شماره موبایل) و در کوتاهترین زمان ممکن نتیجه اعتبارسنجی را اعلام میکنند و در صورت تأیید، قرارداد دیجیتال را در همان لحظه در اختیار مشتری قرار میدهند.
فروش اقساطی آنلاین چگونه کار میکند؟
فرآیند فروش اقساطی آنلاین معمولاً از لحظهای شروع میشود که مشتری محصول را انتخاب کرده و گزینه پرداخت اقساطی را در صفحه تسویه حساب فعال میکند. در این مرحله سیستم از او میخواهد اطلاعات هویتی و مالی اولیه را وارد کند. این اطلاعات بسته به مدل کسبوکار و سطح ریسکپذیری میتواند شامل کد ملی، شماره موبایل، درآمد تقریبی ماهانه یا حتی دسترسی به حساب بانکی برای اعتبارسنجی باشد.
پس از دریافت اطلاعات، سیستم اعتبارسنجی فعال میشود. این اعتبارسنجی ممکن است توسط خود کسبوکار، یک شرکت تأمین مالی همکار یا ترکیبی از هر دو انجام شود. نتیجه اعتبارسنجی معمولاً به یکی از سه حالت تأیید کامل، تأیید با شرایط خاص (مثلاً پیشپرداخت بالاتر) یا رد درخواست منجر میشود. در صورت تأیید، مشتری شرایط نهایی اقساط را مشاهده میکند و با امضای دیجیتال یا تأیید الکترونیکی، قرارداد را میپذیرد.
پس از عقد قرارداد، کالا یا خدمت تحویل داده میشود و سیستم شروع به پیگیری اقساط میکند. یادآوریهای خودکار از طریق پیامک یا اپلیکیشن، درگاه پرداخت اختصاصی برای هر قسط و امکان پرداخت زودتر از موعد از جمله امکاناتی هستند که تجربه مشتری را بهبود میبخشند. در صورت تأخیر، فرآیندهای مشخصی برای پیگیری و در نهایت اقدامات قانونی تعریف میشود که باید از قبل در قرارداد شفاف شده باشد.
انتخاب پلتفرم مناسب برای فروش اقساطی آنلاین
یکی از تصمیمهای حیاتی در مسیر فروش اقساطی آنلاین، انتخاب پلتفرم یا سرویسدهنده مناسب است. گزینهها معمولاً به سه دسته اصلی تقسیم میشوند: ساخت سیستم اختصاصی داخلی، استفاده از درگاهها و سرویسهای تأمین مالی شخص ثالث، و همکاری با بانکها یا مؤسسات اعتباری. هر کدام مزایا و محدودیتهای خود را دارند و انتخاب درست وابسته به حجم فروش، نوع کالا، توان فنی تیم و سطح ریسکپذیری کسبوکار است.
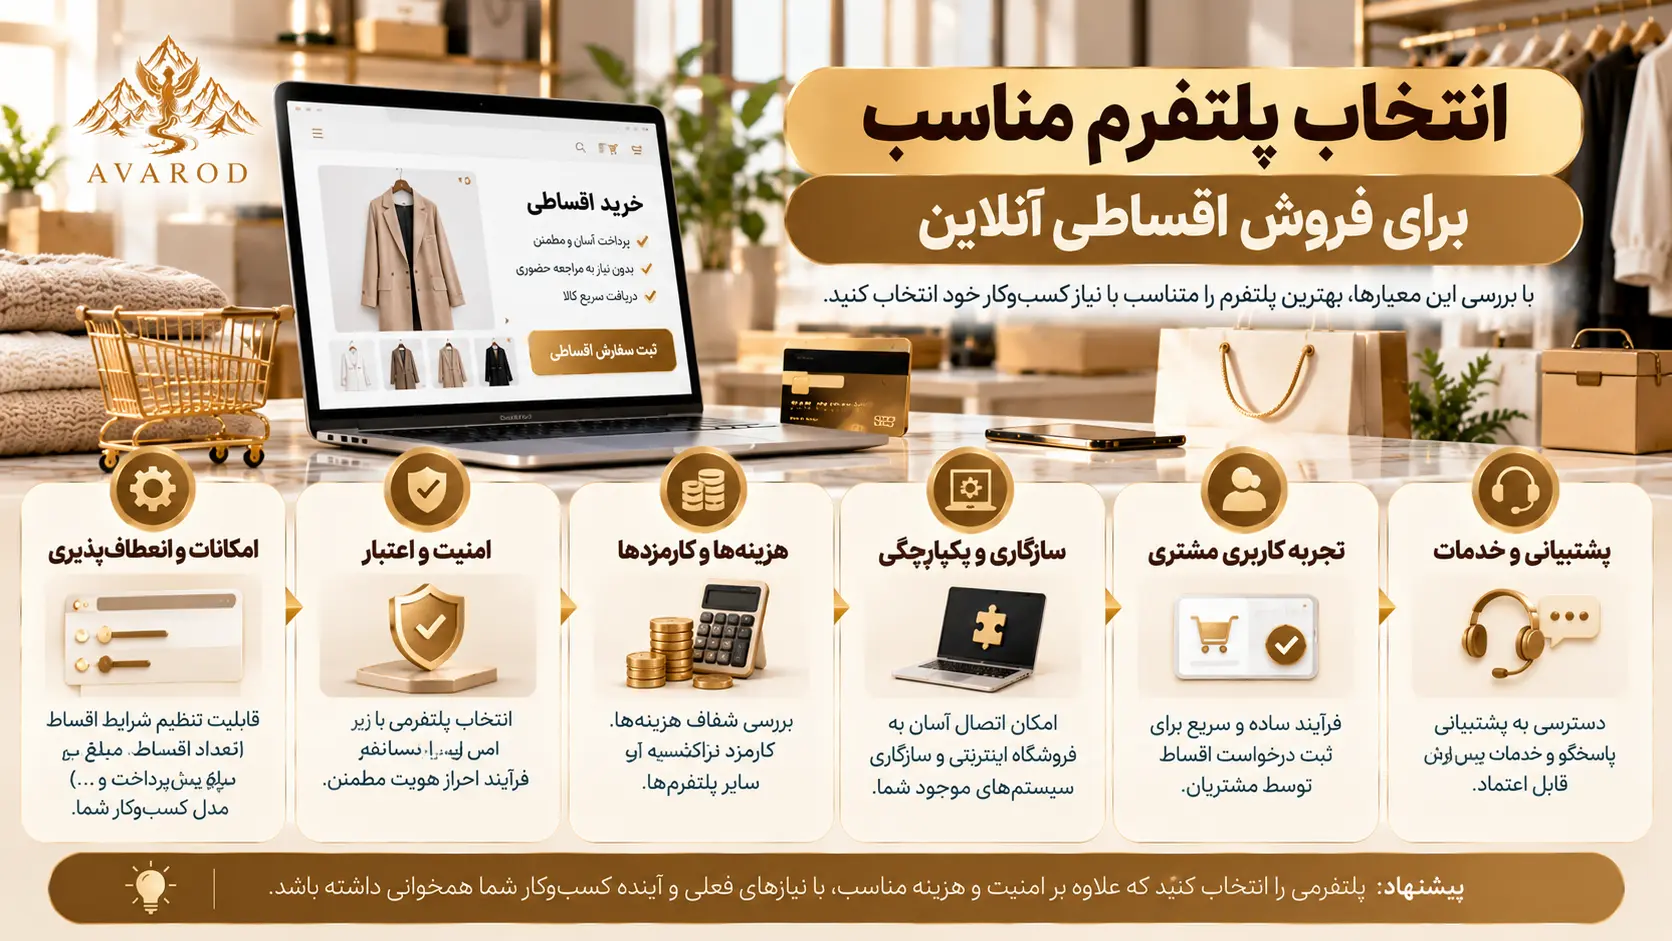
ساخت سیستم اختصاصی کنترل کامل میدهد اما هزینه توسعه و نگهداری بالایی دارد و نیازمند تخصص حقوقی و مالی قوی است. استفاده از سرویسهای شخص ثالث معمولاً سریعتر و کمهزینهتر است و اعتبارسنجی و وصول مطالبات را هم تا حد زیادی به عهده سرویسدهنده میگذارد. همکاری با بانکها و مؤسسات اعتباری اعتبار بیشتری به برند میبخشد اما ممکن است فرآیند تأیید کندتر و شرایط سختگیرانهتری داشته باشد.
معیارهای اصلی انتخاب پلتفرم شامل دقت و سرعت اعتبارسنجی، نرخ کارمزد یا هزینه سرویس، سهولت یکپارچهسازی با فروشگاه اینترنتی، کیفیت پشتیبانی، شفافیت قرارداد و سابقه عملکرد سرویسدهنده است. توصیه میشود قبل از عقد قرارداد نهایی، حداقل یک دوره آزمایشی محدود اجرا شود تا نقاط قوت و ضعف سیستم در عمل مشخص گردد.
مدیریت ریسک در فروش اقساطی آنلاین
هر مدل فروش اقساطی، چه آنلاین و چه حضوری، با ریسک عدم پرداخت همراه است. مدیریت این ریسک در فروش اقساطی آنلاین به دلیل نبود تعامل چهره به چهره اهمیت بیشتری پیدا میکند. اولین لایه دفاعی، اعتبارسنجی دقیق قبل از تأیید درخواست است. هرچه دادههای بیشتری از مشتری در دسترس باشد و مدلهای امتیازدهی اعتباری دقیقتر کار کنند، احتمال تأیید مشتریان پرریسک کاهش مییابد.
لایه دوم، طراحی هوشمندانه شرایط اقساط است. محدود کردن سقف مبلغ اقساطی برای مشتریان جدید، الزام به پیشپرداخت منطقی، کوتاهتر کردن دوره بازپرداخت برای کالاهای پرریسک و تعریف جریمه تأخیر شفاف از جمله ابزارهایی هستند که ریسک را کنترل میکنند. لایه سوم، پیگیری منظم و حرفهای اقساط معوق است. سیستمهای یادآوری خودکار همراه با تیم پیگیری انسانی در مراحل بالاتر تأخیر، نرخ وصول را بهطور قابل توجهی بهبود میبخشند.
در نهایت، برخی کسبوکارها بخشی از ریسک را از طریق بیمه اعتبار یا فروش مطالبات به شرکتهای تخصصی پوشش میدهند. این رویکرد هزینه دارد اما آرامش خاطر بیشتری فراهم میکند و به کسبوکار اجازه میدهد روی فروش و خدمات تمرکز کند نه وصول مطالبات. انتخاب ترکیب مناسب این لایهها وابسته به حاشیه سود کالا، حجم معاملات و توان مالی شرکت است.
جنبههای حقوقی و قراردادی فروش اقساطی آنلاین
فروش اقساطی آنلاین بدون قرارداد شفاف و قابل استناد، ریسک حقوقی جدی برای کسبوکار ایجاد میکند. قرارداد باید حداقل شامل مشخصات دقیق کالا یا خدمت، مبلغ کل، تعداد و مبلغ هر قسط، تاریخ سررسیدها، نحوه پرداخت، عواقب تأخیر یا عدم پرداخت، شرایط فسخ و مرجع حل اختلاف باشد. امضای الکترونیکی یا تأیید دیجیتال در چارچوب قوانین تجارت الکترونیک ایران معتبر شناخته میشود، به شرطی که هویت طرفین بهدرستی احراز شده باشد.
رعایت مقررات مربوط به حمایت از حقوق مصرفکننده نیز ضروری است. مشتری باید قبل از نهایی کردن خرید به تمام شرایط دسترسی داشته باشد و امکان مطالعه کامل قرارداد را داشته باشد. پنهان کردن هزینههای جانبی یا جریمهها در متنهای طولانی و ناخوانا میتواند منجر به شکایت و حتی ابطال قرارداد شود. علاوه بر این، اگر کسبوکار خود تأمین مالی میکند و نه صرفاً واسطه، ممکن است مشمول مقررات خاصی در حوزه فعالیتهای اعتباری شود که باید با مشاور حقوقی بررسی گردد.
نگهداری مستندات دیجیتال شامل لاگ تأیید هویت، نسخه قرارداد امضاشده و سوابق پرداخت نیز اهمیت دارد. در صورت بروز اختلاف، این مستندات اصلیترین ابزار دفاعی کسبوکار خواهند بود. توصیه میشود سیاست حفظ حریم خصوصی و نحوه استفاده از دادههای مشتری نیز بهصورت شفاف اعلام شود تا هم الزامات قانونی رعایت گردد و هم اعتماد مشتری حفظ شود.
مراحل عملی راهاندازی فروش اقساطی آنلاین
راهاندازی فروش اقساطی آنلاین باید بهصورت مرحلهای و کنترلشده انجام شود. مرحله اول، تعریف دقیق اهداف و محدودیتهاست. مشخص کنید چه کالاهایی واجد شرایط اقساط هستند، سقف مبلغ برای هر مشتری چقدر است، دوره بازپرداخت حداکثر چند ماه باشد و چه سطحی از ریسک برای کسبوکار قابل تحمل است. این تصمیمها مبنای تمام مراحل بعدی خواهند بود.
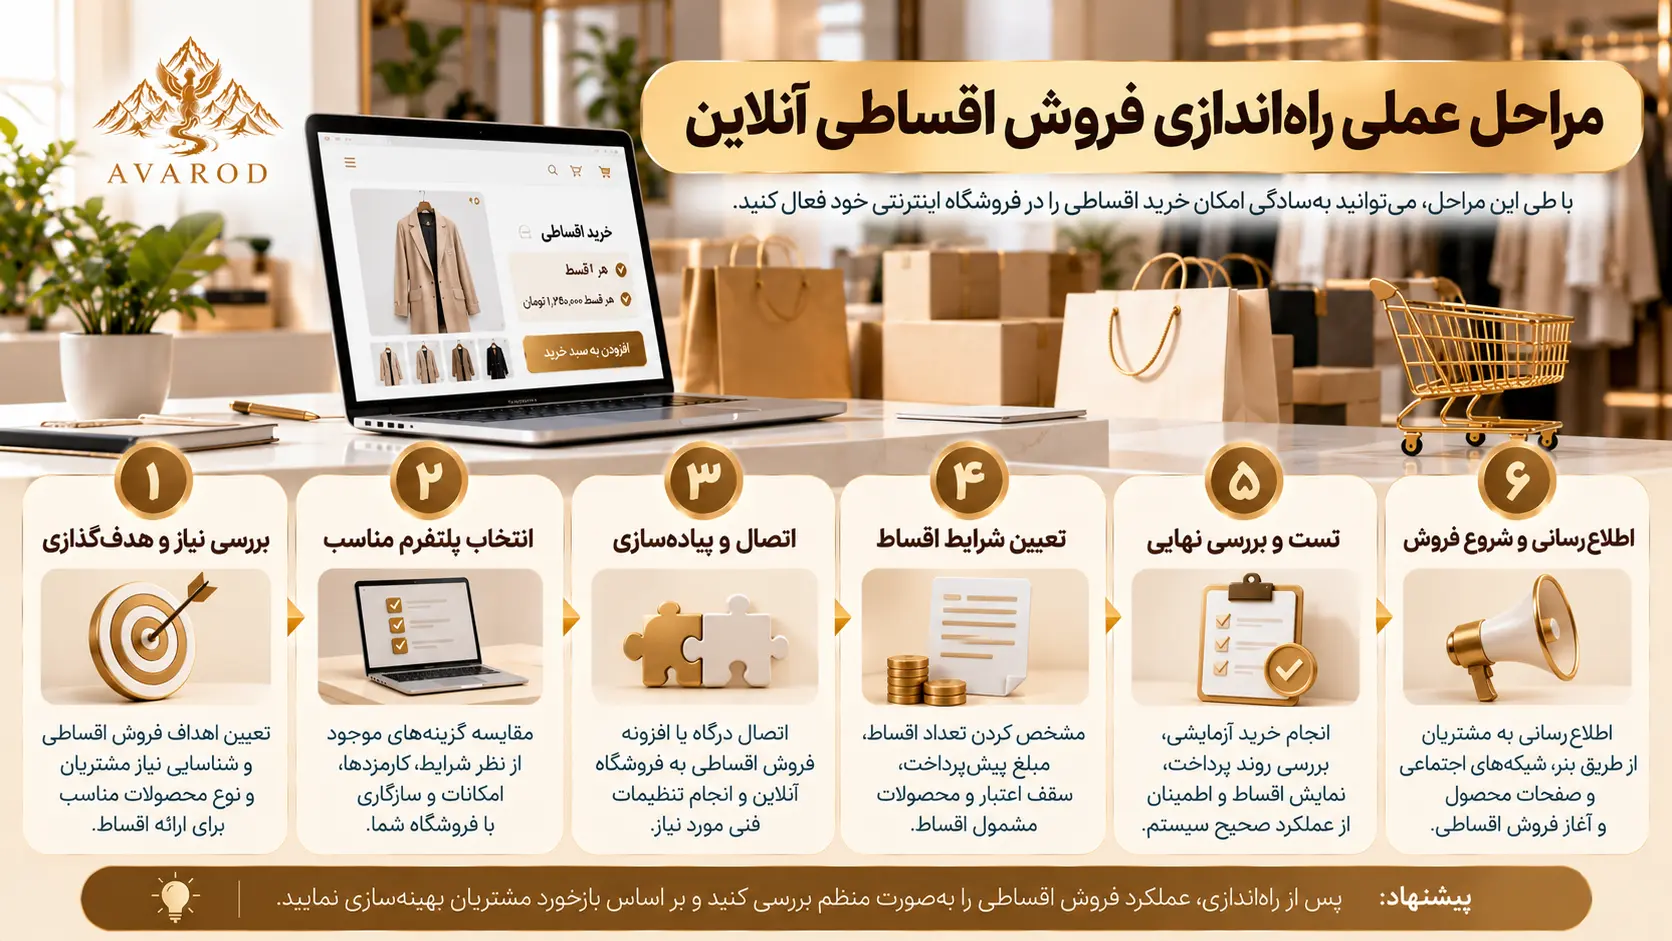
مرحله دوم، انتخاب مدل اجرایی و شریک یا پلتفرم است. پس از انتخاب، یکپارچهسازی فنی با فروشگاه اینترنتی انجام میشود. این بخش شامل اضافه کردن گزینه پرداخت اقساطی در سبد خرید، طراحی فرم درخواست، اتصال به سرویس اعتبارسنجی و تعریف جریانهای تأیید و رد است. همزمان باید قراردادهای حقوقی و متون اطلاعرسانی به مشتری آماده شوند.
مرحله سوم، اجرای آزمایشی محدود است. بهتر است ابتدا فقط روی بخشی از محصولات یا گروهی از مشتریان وفادار فعال شود تا مشکلات فنی، فرآیندهای وصول و واکنش مشتریان شناسایی و اصلاح گردد. پس از اطمینان از عملکرد پایدار، میتوان فروش اقساطی آنلاین را بهصورت عمومی اعلام کرد و کمپینهای بازاریابی مرتبط را آغاز نمود. پایش مداوم شاخصهایی مانند نرخ تأیید، نرخ تأخیر و نرخ تبدیل، امکان بهینهسازی مستمر را فراهم میکند.
اشتباهات رایج در فروش اقساطی آنلاین
یکی از رایجترین اشتباهات، سادهانگاری فرآیند اعتبارسنجی است. برخی کسبوکارها برای افزایش فروش، تقریباً همه درخواستها را تأیید میکنند و بعد با حجم بالای مطالبات معوق مواجه میشوند. اعتبارسنجی ضعیف نه تنها ضرر مالی مستقیم ایجاد میکند، بلکه زمان و انرژی تیم را برای پیگیریهای بینتیجه هدر میدهد.
اشتباه دوم، نبود شفافیت در شرایط اقساط است. وقتی مشتری بعد از خرید متوجه هزینههای پنهان یا جریمههای سنگین میشود، احساس فریبخوردگی میکند و این موضوع هم به اعتبار برند آسیب میزند و هم احتمال شکایت را بالا میبرد. شفافیت کامل قبل از نهایی کردن خرید، بهترین دفاع در برابر این مشکل است.
سومین اشتباه، غفلت از تجربه کاربری فرآیند درخواست است. فرمهای طولانی، درخواست مدارک غیرضروری یا انتظار چندروزه برای تأیید، بسیاری از مشتریان را در میانه راه منصرف میکند. چهارمین اشتباه رایج، نداشتن فرآیند مشخص برای پیگیری اقساط معوق است. بدون سیستم یادآوری منظم و تیم پیگیری تعریفشده، نرخ وصول بهسرعت افت میکند. در نهایت، برخی کسبوکارها بدون آمادگی حقوقی و قراردادی وارد این حوزه میشوند و در صورت بروز اختلاف، موقعیت ضعیفی پیدا میکنند.
نکات بهینهسازی و افزایش نرخ تبدیل فروش اقساطی آنلاین
برای اینکه فروش اقساطی آنلاین واقعاً به افزایش فروش منجر شود، باید در نقاط مختلف مسیر خرید بهینهسازی انجام شود. اولین نقطه، نمایش واضح گزینه اقساط در صفحه محصول و سبد خرید است. مشتری باید از همان ابتدا بداند که امکان خرید اقساطی وجود دارد و مبلغ تقریبی هر قسط چقدر خواهد بود. محاسبهگر اقساط تعاملی که با تغییر تعداد اقساط، مبلغ ماهانه را نشان میدهد، تأثیر مثبتی روی تصمیمگیری دارد.
دومین نکته، سادهسازی حداکثر فرم درخواست است. هر فیلد اضافی نرخ تکمیل را کاهش میدهد. فقط اطلاعاتی را بخواهید که واقعاً برای اعتبارسنجی ضروری است. سوم، سرعت اعلام نتیجه را بالا ببرید. هرچه فاصله بین ارسال درخواست و اعلام نتیجه کمتر باشد، احتمال از دست رفتن مشتری کمتر میشود. چهارم، در صورت رد درخواست، گزینههای جایگزین ارائه دهید؛ مثلاً پیشنهاد پیشپرداخت بالاتر یا دوره کوتاهتر، یا حتی پیشنهاد محصولات ارزانتر که با شرایط مشتری سازگارتر باشند.
پنجم، از دادههای مشتریان قبلی برای شخصیسازی پیشنهادها استفاده کنید. مشتریانی که سابقه پرداخت منظم دارند میتوانند سقف بالاتر یا شرایط بهتر دریافت کنند. این رویکرد هم وفاداری را افزایش میدهد و هم ریسک را کاهش میدهد. در نهایت، بازخورد مشتریان را بهطور منظم جمعآوری و تحلیل کنید تا نقاط اصطکاک در فرآیند شناسایی و برطرف شوند.
سؤالات متداول درباره فروش اقساطی آنلاین
آیا فروش اقساطی آنلاین فقط برای کالاهای گرانقیمت مناسب است؟
خیر. اگرچه تأثیر فروش اقساطی آنلاین در کالاهای با قیمت متوسط به بالا بیشتر دیده میشود، اما بسیاری از کسبوکارها این مدل را برای محصولات با قیمت پایینتر هم با موفقیت اجرا کردهاند. مهم این است که هزینههای عملیاتی و ریسک با حاشیه سود کالا سازگار باشد.
آیا کسبوکارهای کوچک هم میتوانند فروش اقساطی آنلاین راهاندازی کنند؟
بله. با استفاده از سرویسهای شخص ثالث که اعتبارسنجی و وصول را بر عهده میگیرند، حتی کسبوکارهای کوچک هم میتوانند بدون سرمایهگذاری سنگین فنی و مالی، فروش اقساطی آنلاین را فعال کنند. مهم انتخاب شریک مناسب و شروع تدریجی است.
ریسک اصلی فروش اقساطی آنلاین چیست؟
ریسک اصلی عدم پرداخت بهموقع یا کامل اقساط توسط مشتری است. این ریسک با اعتبارسنجی دقیق، طراحی شرایط مناسب، پیگیری منظم و در صورت نیاز پوشش بیمهای یا فروش مطالبات قابل مدیریت است.
آیا قرارداد الکترونیکی در فروش اقساطی آنلاین اعتبار قانونی دارد؟
بله، در چارچوب قوانین تجارت الکترونیک ایران، قراردادهای الکترونیکی با احراز هویت مناسب معتبر هستند. با این حال توصیه میشود متن قرارداد توسط مشاور حقوقی بررسی و تأیید شود.
چگونه میتوان نرخ تبدیل فروش اقساطی آنلاین را افزایش داد؟
نمایش واضح گزینه اقساط، محاسبهگر تعاملی مبلغ قسط، سادهسازی فرم درخواست، سرعت بالا در اعلام نتیجه و ارائه گزینههای جایگزین در صورت رد درخواست، از مهمترین عوامل افزایش نرخ تبدیل هستند.
جمعبندی و توصیه نهایی
فروش اقساطی آنلاین ابزاری قدرتمند برای افزایش فروش، گسترش دامنه مشتریان و ایجاد جریان نقدی پیشبینیپذیر است، به شرطی که با برنامهریزی دقیق، مدیریت ریسک هوشمند و شفافیت کامل نسبت به مشتری اجرا شود. کسبوکارهایی که این مدل را بهعنوان بخشی از استراتژی بلندمدت خود میبینند و نه صرفاً یک تاکتیک کوتاهمدت، معمولاً نتایج پایدارتری بهدست میآورند.
اگر در ابتدای مسیر هستید، با تعریف دقیق اهداف و محدودیتها شروع کنید، شریک یا پلتفرم مناسب را با دقت انتخاب نمایید و ابتدا بهصورت محدود آزمایش کنید. شفافیت در شرایط، سرعت در فرآیند و پیگیری منظم اقساط، سه ستون اصلی موفقیت در فروش اقساطی آنلاین هستند. با رعایت این اصول، این مدل میتواند به یکی از مزیتهای رقابتی پایدار کسبوکار شما تبدیل شود.